В сообществе «Потребитель.уз» несколько месяцев обсуждали одно и то же: где держать сумы, чтобы процент был высоким, а банк не подводил. Мы прочитали обсуждения с мая по сентябрь 2026 года и посчитали, чьи вклады участники хвалили и советовали другим чаще всего. Всего в разговорах прозвучало 26 банков. Первое место у НБУ с его вкладом под 18%, второе — у Anor bank со ставками из верхней части рынка. Остальных хвалили заметно реже.
А самый длинный столбик на картинке — вообще не банк.
Рейтинг: чьи вклады советовали чаще
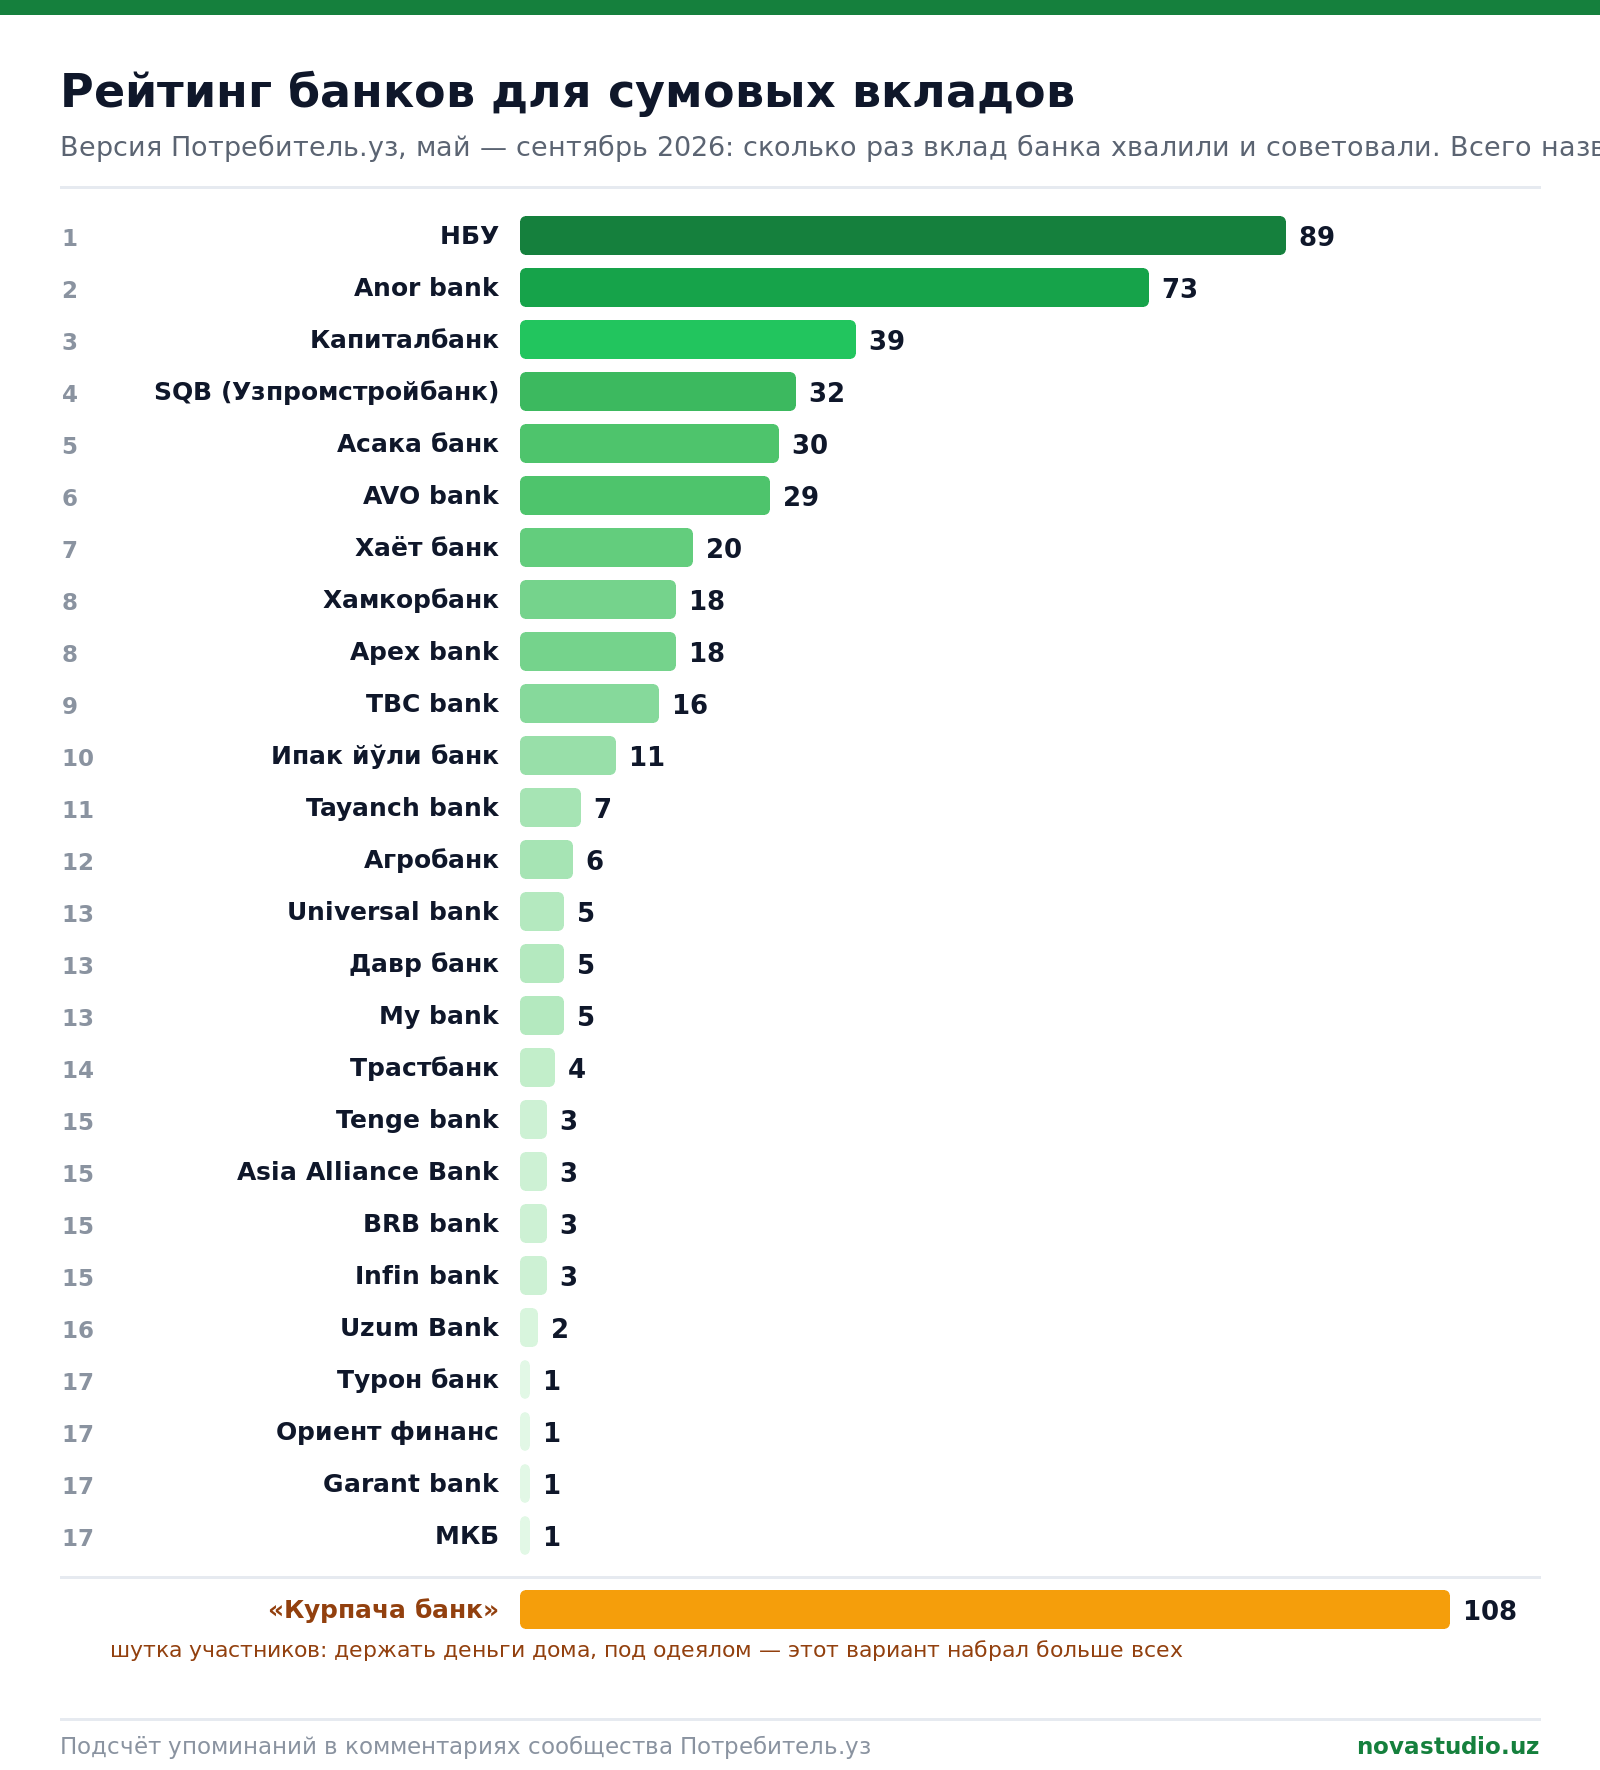
Как считали: это подсчёт упоминаний в комментариях — сколько раз участники называли вклад банка как свой удачный выбор или советовали его другому. Это не измерение надёжности банка, не рейтинг агентства и не проверка ставок. Так выглядит народное мнение одного сообщества за один сезон, не более того. Ставки ниже мы сверяли отдельно, по банковским витринам. Тем же способом — подсчётом упоминаний в комментариях — мы собирали рейтинги ташкентских лагманных и магазинов ноутбуков.
| Место | Банк | Упоминаний |
|---|---|---|
| 1 | НБУ | 89 |
| 2 | Anor bank | 73 |
| 3 | Капиталбанк | 39 |
| 4 | SQB (Узпромстройбанк) | 32 |
| 5 | Асака банк | 30 |
| 6 | AVO bank | 29 |
| 7 | Хаёт банк | 20 |
| 8 | Хамкорбанк | 18 |
| 8 | Apex bank | 18 |
| 9 | TBC bank | 16 |
| 10 | Ипак йўли банк | 11 |
| 11 | Tayanch bank | 7 |
| 12 | Агробанк | 6 |
| 13 | Universal bank, Давр банк, My bank | по 5 |
| 14 | Трастбанк | 4 |
| 15 | Tenge bank, Asia Alliance Bank, BRB bank, Infin bank | по 3 |
| 16 | Uzum Bank | 2 |
| 17 | Турон банк, Ориент финанс, Garant bank, МКБ | по 1 |
По каким критериям выбирали участники
Процент. Главный аргумент в любом обсуждении. Средний по рынку сейчас 16–18% годовых, и всё, что выше двадцати, обсуждают отдельно. Вклады от 20% и выше участники называли у Хаёт банка, Anor, AVO, Tayanch, Хамкорбанка, Асака банка, Давр банка, Apex и Universal.
Надёжность и адекватность банка. Второй по важности критерий, и именно он объясняет верхнюю строчку рейтинга. Ставка у НБУ не самая высокая на рынке, но это крупнейший государственный банк, и для многих это перевешивает лишние два-три процента у небольшого частного банка. Под «адекватностью» в комментариях понимают простые вещи: работает ли приложение, не теряется ли перевод, можно ли открыть вклад без визита в отделение и что отвечает поддержка, когда что-то пошло не так. Как проверить банк самому — по активам, отчётности и участию в системе гарантирования — мы разбирали в рейтинге банков Узбекистана.
Условия вклада. Третий критерий — то, что участники называют «плюшками»: можно ли пополнять вклад, снимать часть суммы, есть ли капитализация, выплачиваются ли проценты каждый день или раз в месяц, и главное — теряете ли вы проценты при досрочном закрытии. Вклад под 22% без права снятия на 24 месяца и вклад под 19% с ежедневной выплатой и свободным снятием — это два очень разных продукта, и второй в комментариях хвалят не реже.
Кто даёт 20% и выше: что показывают витрины банков
Мы сверили ставки, которые называли участники, с открытыми данными по сумовым вкладам на сентябрь 2026 года. Вот продукты со ставкой от 20% годовых:
| Банк | Вклад | Ставка | Срок |
|---|---|---|---|
| Anor bank | BARQAROR | 22% | 24 мес. |
| Anor bank | MILLIY HAR KUNLIK | 21% | 24 мес. |
| Хаёт банк | OSON HAYOT | 22% | 24 мес. |
| Universal bank | Baraka 22 | 22% | 36 мес. |
| Universal bank | Baraka 21 | 21% | 24 мес. |
| AVO bank | AVO вклад | 21,3% | 12 мес. |
| Давр банк | «Весна» | 21% | 25 мес. |
| Apex bank | «Уверенный подъём» | 21% | 25 мес. |
| TBC bank | Сумовой без пополнения | 21% | 24 мес. |
| Ипак йўли банк | «Оддий-20», «Куёшли» | 20% | 24 мес. |
| Трастбанк | «Универсал», «Онлайн-Универсал» | 20% | 24 мес. |
| Хамкорбанк | Yubiley 30 | 20% | 18 мес. |
Закономерность видна сразу: двадцать с лишним процентов дают за длинный срок — два года и больше — и часто без права пополнения или снятия. Годовой вклад с такой ставкой большая редкость: из списка это только AVO.
У лидера рейтинга условия скромнее. У НБУ линейка сумовых вкладов идёт в диапазоне примерно 13–18% годовых в зависимости от продукта и срока, и участники хвалят именно верхнюю ставку — 18%. То есть первое место в рейтинге взял не самый выгодный вклад, а вклад, который люди считают самым спокойным.
Калькулятор: посчитайте свой вклад
Сколько принесёт сумовой вклад
Поставьте сумму, срок и ставку — или нажмите на банк из списка, чтобы подставить его условия. Считается доход, эффективная ставка с учётом капитализации и разница с деньгами, которые лежат дома.
Сумма больше 200 млн сум — это лимит государственной гарантии по вкладу в одном банке. Всё, что выше, разумнее держать в другом банке: лимит считается отдельно по каждому.
Расчёт справочный: банки округляют проценты по-своему, а у части вкладов капитализация включается не с первого месяца. Проценты по вкладам физических лиц сейчас не облагаются налогом на доходы. Ставки в кнопках — по витринам банков на сентябрь 2026 года, перед открытием вклада проверьте их на сайте банка.
Что стоит знать, кроме процента
Ставка ЦБ — ориентир для всего рынка. Основная ставка Центрального банка Узбекистана с 16 сентября 2026 года — 14% годовых. Депозитные ставки всегда живут вокруг неё: когда ЦБ снижает основную ставку, банки со временем подтягивают вниз и вклады. Поэтому длинный вклад по высокой ставке сейчас — это ещё и попытка зафиксировать процент, пока он есть.
Государственная гарантия. Вклады физических лиц в банках Узбекистана застрахованы Фондом гарантирования вкладов. С 19 февраля 2025 года лимит возмещения — 200 млн сумов на одного вкладчика в одном банке. Из этого следует практический вывод: если сумма больше лимита, её разумнее разложить по двум-трём банкам, и тогда вопрос «крупный государственный или маленький частный» становится менее острым. Подробнее о том, как работает лимит и на кого он распространяется, — в разделе о гарантии вкладов.
Налог. Проценты по вкладам физических лиц сейчас не облагаются налогом на доходы. В конце июля 2026 года обсуждалось предложение ввести 5-процентный налог на процентный доход по депозитам, но это пока именно предложение, а не действующая норма. Перед открытием долгого вклада стоит проверить, не изменилось ли что-то, — проценты вы получите не завтра.
Капитализация важнее, чем кажется. Две ставки по 20% дадут разный результат, если в одном случае проценты выплачивают на карту, а в другом — прибавляют к сумме вклада. При ежемесячной капитализации 20% годовых превращаются примерно в 21,9% эффективной ставки за год, при ежедневной — чуть больше. Разница на десять миллионов сумов — это около 190 тысяч сумов за год только за счёт способа начисления.
Досрочное закрытие. Самое дорогое условие в договоре. У части вкладов при досрочном расторжении проценты пересчитывают по ставке вклада «до востребования», то есть почти обнуляют. Если есть шанс, что деньги понадобятся раньше срока, вклад с чуть меньшей ставкой, но с сохранением процентов при снятии, выгоднее любого рекордсмена.
«Курпача банк» — самый популярный вариант и самый дорогой
Самый длинный столбик на картинке — не банк. 108 упоминаний собрала шутка про «курпача банк»: держать деньги дома, под одеялом. Смеются над ней много, но считать стоит всерьёз.
Десять миллионов сумов, положенных на вклад под 18% годовых с ежемесячной капитализацией, через год превращаются примерно в 11,96 млн сумов. Те же десять миллионов под курпачой через год остаются десятью миллионами — только купить на них можно меньше. При инфляции вокруг десяти процентов домашние сбережения теряют покупательную способность каждый месяц, просто незаметно. Разница между вкладом и матрасом за год — почти два миллиона сумов на каждые десять.
Как выбирать вклад, если коротко
- Решите сначала срок, а не ставку: деньги, которые могут понадобиться через три месяца, на двухлетний вклад под 22% класть нельзя.
- Сравнивайте не годовую ставку, а эффективную — с учётом капитализации и того, куда уходят проценты.
- Прочитайте в договоре один пункт обязательно: что будет с процентами при досрочном закрытии.
- Суммы больше 200 млн сумов раскладывайте по разным банкам — лимит гарантии считается отдельно в каждом.
- Проверьте ставку на сайте банка в день открытия: акционные вклады вроде «Yubiley 30» живут ограниченное время, а витрины обновляются не сразу.
- Если банк небольшой и незнакомый, посмотрите, как он работает в мелочах: приложение, поддержка, возможность закрыть вклад онлайн. Именно об это чаще всего спотыкаются вкладчики, а не о проценты.
Источники
- Обсуждения сообщества «Потребитель.уз», май — сентябрь 2026: подсчёт упоминаний по комментариям участников.
- Основная ставка Центрального банка Узбекистана: https://cbu.uz/ru/
- Ставки по сумовым вкладам: витрины банков и сводка https://depozit.uz/ru/deposits
- Лимит гарантии по вкладам физических лиц — Фонд гарантирования вкладов граждан в банках.
А у вас где лежат сумы и под какой процент? Особенно интересны две вещи, о которых на витринах не пишут: как банк повёл себя при досрочном снятии и насколько удобно было открывать вклад в приложении. Напишите в комментариях, и я дополню материал вашим опытом, указав дату правки.
Читайте также
Svet va gaz tariflari 2026: bosqichlar, hisob-kitob misollari va qarzni tekshirish
Oʻzbekistonda 2026-yil 1-iyundan amaldagi elektr va gaz tariflari: olti bosqich, mavsumiy gaz normasi, elektr plita uchun yarim tarif, hisoblagichsiz hisob…
Тарифы на свет и газ в Узбекистане: ступени 2026 года, расчёт счёта и где проверить долг
С 1 июня 2026 года свет стоит от 650 сумов за кВт·ч, газ — 1100 сумов за кубометр в пределах…
Тарифы мобильных операторов Узбекистана 2026: где самый выгодный интернет и как выбрать тариф
Сравнили 36 тарифов пяти операторов: цена гигабайта, плюсы и минусы каждого, подводные камни пакетов и подборщик, который называет три тарифа…